은행 예금금리가 연 4%라면 내 돈의 가치도 4% 늘어난 걸까요?
1,000만원을 연 4% 금리로 1년간 예금하면 단순 계산으로 세전 이자는 40만원입니다. 통장에 있는 돈은 분명 늘어납니다.
그런데 같은 기간 물가가 3% 올랐다면 이야기가 조금 달라집니다.
돈은 늘었지만 그 돈으로 살 수 있는 상품과 서비스의 가격도 함께 올랐기 때문입니다.
경제에서는 이렇게 표면에 보이는 금리와 물가를 고려한 금리를 구분합니다.
바로 명목금리와 실질금리입니다.
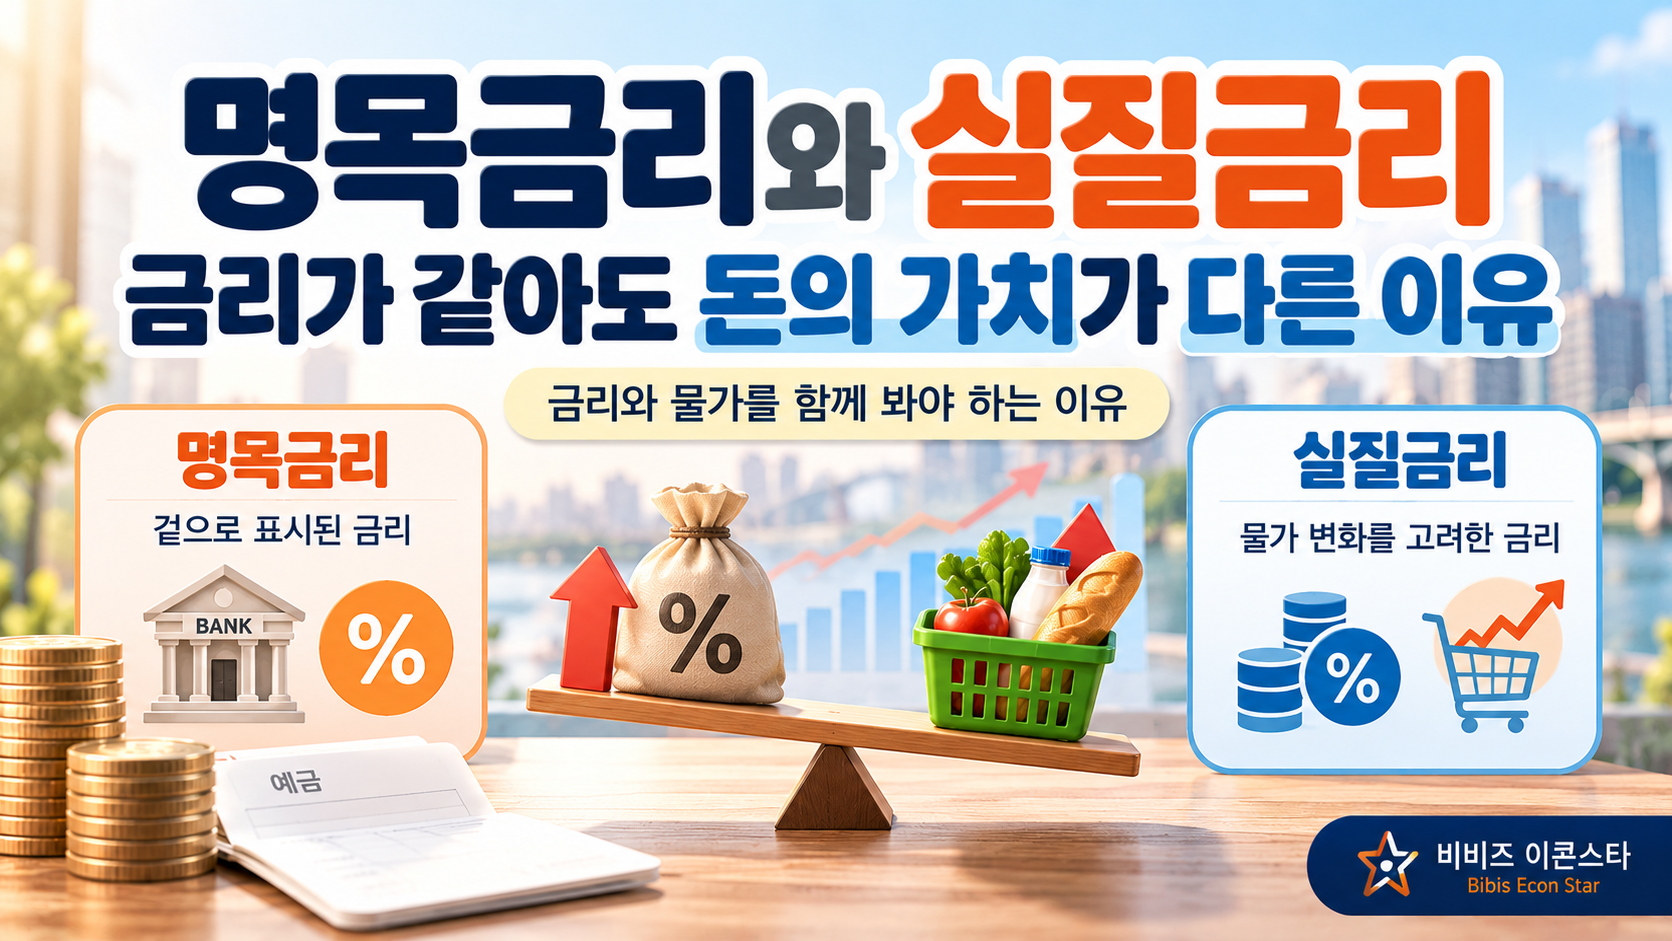
명목금리란 무엇일까?
명목금리는 우리가 은행이나 금융상품에서 일반적으로 확인하는 표시된 금리입니다.
예를 들어 은행의 정기예금 금리가 연 4%라면 여기서 4%가 명목금리입니다.
1,000만원을 연 4% 금리로 1년간 예금했다고 단순하게 계산하면 세전 이자는 40만원입니다.
숫자만 보면 내 돈은 4% 늘었습니다.
하지만 이 숫자만으로 돈의 실질적인 가치까지 4% 늘었다고 말할 수는 없습니다.
여기에는 물가 변화가 반영되지 않았기 때문입니다.
실질금리란 무엇일까?
실질금리는 명목금리에서 물가 변화를 고려한 금리입니다.
쉽게 말하면 이자를 받은 뒤 돈의 구매력이 얼마나 달라졌는지 살펴보는 개념입니다.
간단하게는 다음과 같이 계산합니다.
실질금리 ≈ 명목금리 - 물가상승률
명목금리가 4%이고 물가상승률이 3%라면 실질금리는 약 1%로 볼 수 있습니다.
예금으로 돈은 4% 늘었지만 상품과 서비스 가격도 평균적으로 3% 올랐기 때문에 구매력 기준으로 보면 증가 폭은 훨씬 작아진 것입니다.
다만 이 계산은 이해를 돕기 위한 근사식입니다. 금리와 물가상승률이 높아질수록 정확한 실질금리 계산값과 차이가 날 수 있습니다.
같은 금리인데 왜 돈의 가치는 달라질까?
예금금리가 똑같이 4%인 두 시기를 비교해 보겠습니다.
한 시기의 물가상승률이 1%라면 단순 계산한 실질금리는 약 3%입니다.
반대로 물가상승률이 5%라면 실질금리는 약 -1%가 됩니다.
명목금리는 똑같이 4%인데 물가가 얼마나 오르느냐에 따라 돈의 구매력은 다르게 움직이는 것입니다.
그래서 예금금리가 높다는 이유만으로 돈의 실질적인 가치도 그만큼 늘어난다고 볼 수는 없습니다.
금리를 볼 때 물가상승률을 함께 확인해야 하는 이유입니다.
실질금리가 마이너스면 손해일까?
실질금리가 마이너스라고 해서 통장 잔액이 줄었다는 뜻은 아닙니다.
예를 들어 예금금리가 3%인데 물가상승률이 4%라면 예금 이자를 받아 돈의 액수는 늘어납니다.
다만 물가가 이자보다 더 빠르게 올랐기 때문에 구매력은 감소할 수 있습니다.
그렇다고 모든 사람이 정확히 같은 정도의 구매력 감소를 경험하는 것도 아닙니다.
공식 물가상승률은 여러 상품과 서비스의 가격 변화를 종합해 계산합니다. 사람마다 소비하는 품목과 지출 비중이 다르기 때문에 실제 체감물가도 달라질 수 있습니다.
예금의 실제 수익을 따질 때는 이자소득세와 상품 조건 등도 별도로 고려해야 합니다.
따라서 실질금리는 개인의 정확한 투자수익률이라기보다 금리와 물가를 비교해 돈의 구매력 변화를 이해하는 경제지표로 보는 것이 좋습니다.
명목금리가 내려가도 실질금리는 오를 수 있다
명목금리와 실질금리가 항상 같은 방향으로 움직이는 것은 아닙니다.
예를 들어 명목금리가 4%에서 3%로 내려갔다고 생각해 보겠습니다.
같은 기간 물가상승률이 3%에서 1%로 더 크게 낮아졌다면 단순 계산한 실질금리는 약 1%에서 약 2%로 오릅니다.
겉으로 보이는 금리는 낮아졌지만 물가 상승세가 더 빠르게 둔화하면서 실질금리는 오히려 높아진 것입니다.
따라서 경제뉴스에서 “금리가 내려갔다”는 사실만으로 실질금리도 낮아졌다고 판단해서는 안 됩니다.
명목금리와 물가상승률이 각각 어떻게 움직였는지를 함께 봐야 합니다.
금리 뉴스에서는 물가를 함께 보세요
명목금리는 금융상품이나 경제뉴스에서 바로 확인할 수 있는 숫자입니다.
하지만 그 금리가 실제 경제에서 어떤 의미를 가지는지 이해하려면 물가도 함께 살펴봐야 합니다.
정리하면 어렵지 않습니다.
명목금리 = 겉으로 표시된 금리
실질금리 = 물가 변화를 고려한 금리
앞으로 “예금금리가 4%까지 올랐다”는 뉴스를 본다면 금리 숫자만 확인하지 말고 같은 시기의 물가상승률도 함께 살펴보세요.
금리가 같아도 물가가 얼마나 오르느냐에 따라 돈의 구매력은 달라질 수 있습니다.
이 차이를 이해하는 것이 명목금리와 실질금리를 구분하는 핵심입니다.
함께 읽으면 좋은 글
▶ CPI란? 소비자물가지수로 물가를 측정하는 방법
→ 실질금리를 이해할 때 필요한 물가상승률이 어떻게 측정되는지 살펴볼 수 있습니다.
▶ 근원물가란? 소비자물가와 무엇이 다를까?
→ 물가의 일시적인 변동과 기조적인 흐름을 왜 나누어 살펴보는지 이해하는 데 도움이 됩니다.
'경제 용어' 카테고리의 다른 글
| 채권금리란? 기준금리와 국채금리는 왜 다르게 움직일까? (0) | 2026.10.01 |
|---|---|
| 근원물가란? 소비자물가와 무엇이 다를까? (0) | 2026.10.01 |
| CPI란? 소비자물가지수로 물가를 측정하는 방법 (0) | 2026.09.30 |
| 사이드카와 서킷브레이커 차이|주식시장이 흔들릴 때 무엇이 멈출까? (0) | 2026.09.21 |
| 머니무브(Money Move)란? 돈은 왜 한곳에서 다른 곳으로 이동할까? (0) | 2026.08.27 |


